
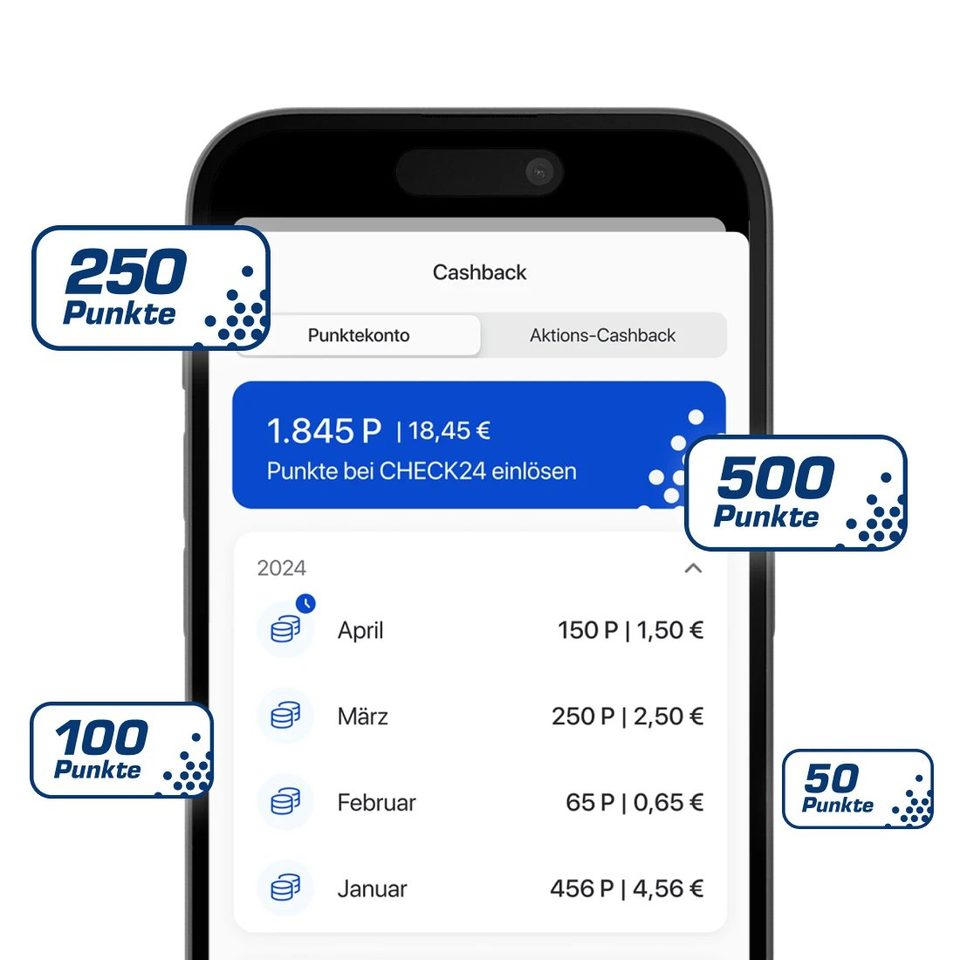
Ein Girokonto sollte eigentlich eine ziemlich unkomplizierte Angelegenheit sein. Geld kommt rein, Rechnungen gehen raus und irgendwo dazwischen versucht man herauszufinden, warum schon wieder drei Streamingdienste abgebucht wurden. Genau hier möchte C24 Smart mehr bieten als ein klassisches Konto. Das digitale Girokonto kombiniert eine kostenlose Kontoführung mit Mastercard, girocard, Unterkonten, Ausgabenanalyse, Cashback und Zinsen auf Guthaben. Die Verwaltung läuft weitgehend über die Banking-App, wodurch sich das Angebot vor allem an Menschen richtet, die ihre Finanzen lieber auf dem Smartphone organisieren als mit Kontoauszügen in einer Schublade. Doch kostenlos allein macht noch kein gutes Konto. Interessanter ist, wie nützlich die zusätzlichen Funktionen im echten Alltag tatsächlich sind.
Ist das C24 Smart Girokonto wirklich kostenlos?
C24 Smart wird aktuell ohne monatliche Kontoführungsgebühr und ohne daran geknüpfte Mindestgeldeingangsbedingung angeboten. Das ist besonders für Nutzer interessant, die keine Lust haben, jeden Monat erst bestimmte Voraussetzungen erfüllen zu müssen, damit ihr Girokonto kostenlos bleibt. Zum Kontomodell gehören außerdem eine C24 Mastercard in Standardfarbe und eine kostenlos bestellbare girocard. Trotzdem bedeutet ein kostenloses Kontomodell nicht, dass grundsätzlich jede denkbare Bankleistung unbegrenzt kostenfrei ist. Entscheidend sind immer die aktuellen Preis- und Leistungsbedingungen, etwa bei speziellen Bargeldtransaktionen oder Dienstleistungen außerhalb des enthaltenen Umfangs. Für den typischen digitalen Bankalltag ist das Smart-Modell jedoch bemerkenswert umfangreich, besonders wenn man bedenkt, dass für die reine Kontoführung derzeit kein monatlicher Preis verlangt wird.
Wie praktisch sind die Pockets bei C24 Smart?
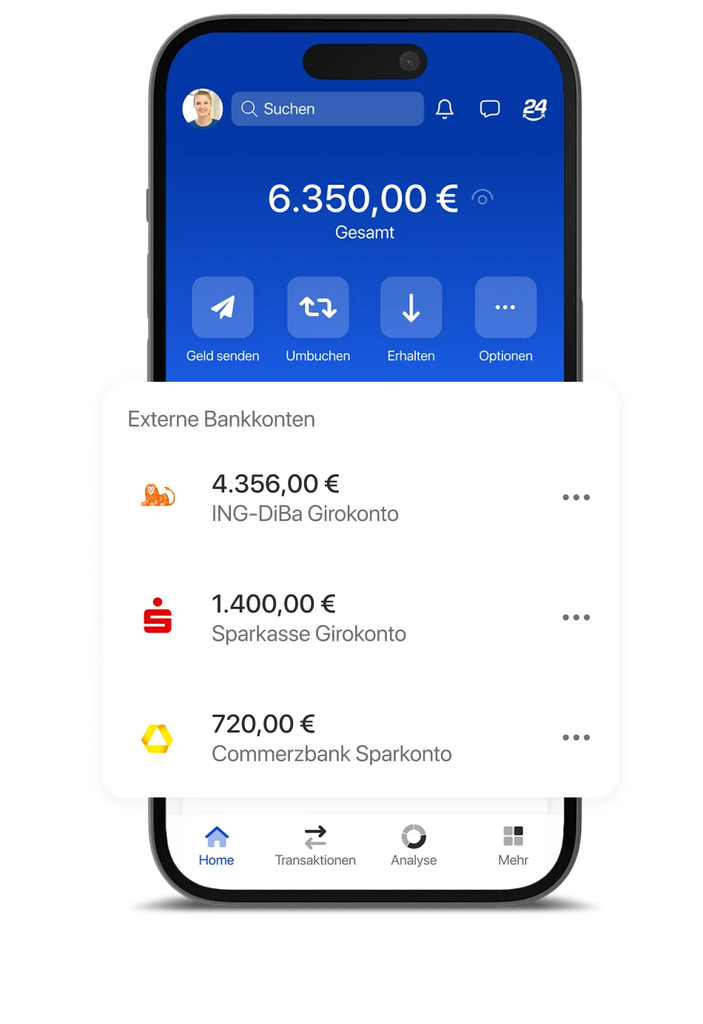
Die vier kostenlosen Pockets gehören zu den interessantesten Funktionen von C24 Smart. Dabei handelt es sich um Unterkonten, mit denen sich Geld für unterschiedliche Zwecke voneinander trennen lässt. Statt Urlaubsgeld, Notgroschen und das Budget für die nächste größere Anschaffung gemeinsam auf dem Hauptkonto herumliegen zu lassen, können eigene Bereiche eingerichtet werden. Besonders praktisch ist, dass Pockets eine eigene IBAN besitzen und dadurch auch Überweisungen, Geldeingänge und Lastschriften ermöglichen. Wer gerne nach dem Prinzip verschiedener Spartöpfe arbeitet, bekommt damit eine deutlich elegantere Version der berühmten Umschlagmethode. Das Geld verschwindet zwar nicht plötzlich magisch aus dem Zugriff, aber es wird wesentlich einfacher zu erkennen, welcher Betrag tatsächlich für den Alltag gedacht ist und welcher lieber seine Finger von spontanen Onlinekäufen lassen sollte.
Wie funktionieren Bezahlen und Bargeldabheben mit C24 Smart?
Mit der Mastercard von C24 Smart sind laut Anbieter Zahlungen in Euro und Fremdwährungen ohne zusätzliche C24-Fremdwährungsgebühr möglich. Das macht das Konto auch für Reisen interessant, sofern selbstverständlich berücksichtigt wird, dass Geldautomatenbetreiber oder andere beteiligte Anbieter eigene Entgelte verlangen können. Im Smart-Modell sind aktuell vier kostenlose Bargeldabhebungen pro Monat mit der Mastercard enthalten. Zusätzlich steht eine kostenlose girocard zur Verfügung. Kontaktloses Bezahlen und mobiles Bezahlen gehören ebenfalls zum Funktionsumfang. Für Menschen, die fast ausschließlich mit Karte oder Smartphone bezahlen, dürften vier monatliche Abhebungen ohnehin komfortabel ausreichen. Wer dagegen jede zweite Ausgabe bar bezahlt, sollte genauer prüfen, ob dieses Limit zum eigenen Alltag passt. Kostenlos ist schließlich besonders schön, solange man innerhalb der kostenlosen Leistungen bleibt.
Welche Zinsen bietet C24 Smart auf Guthaben?
Ein ungewöhnliches Extra für ein kostenloses Girokonto ist die Guthabenverzinsung von C24 Smart. Aktuell nennt die Bank 0,75 Prozent Zinsen pro Jahr auf Kontoguthaben und ebenfalls 0,75 Prozent für das Tagesgeldpocket. Zinssätze können sich allerdings verändern und sollten deshalb immer unmittelbar vor einer Kontoeröffnung überprüft werden. Das Girokonto sollte außerdem nicht automatisch mit einem langfristigen Spar- oder Anlageprodukt verwechselt werden. Sein Hauptjob bleibt der tägliche Zahlungsverkehr. Trotzdem ist eine Verzinsung interessant für Nutzer, bei denen regelmäßig etwas Geld auf dem Konto oder in den Pockets liegt. Statt dass dieses Guthaben vollkommen untätig auf seinen nächsten Einsatz wartet, kann es zumindest einen kleinen Zinsertrag erzielen. Das ersetzt keine langfristige Finanzplanung, ist im Alltag aber ein durchaus angenehmes Extra.
Was bringt das Cashback bei C24 Smart?
C24 Smart bietet aktuell ein Basis-Cashback auf Kartenzahlungen, das über das Punktesystem der Bank funktioniert. Für normale Mastercard-Kartenumsätze nennt C24 derzeit 0,05 Prozent, während bei bestimmten CHECK24-Einkäufen und Aktionspartnern höhere Werte möglich sein können. Das Basis-Cashback ist also eher ein kleines Extra als ein Grund, plötzlich jede Ausgabe auf die Karte zu verlagern. Niemand sollte einen zusätzlichen Kaffee kaufen, um wenige Punkte zu sammeln und sich anschließend für seine brillante Finanzstrategie feiern. Interessanter wird die Funktion für Menschen, die ohnehin regelmäßig mit Karte bezahlen und dadurch automatisch Punkte sammeln. Wie viel daraus tatsächlich entsteht, hängt von den persönlichen Umsätzen und den jeweils gültigen Cashback-Bedingungen ab. Deshalb lohnt sich ein Blick auf die aktuellen Aktionspartner, anstatt mit einem festen monatlichen Bonus zu rechnen.
Wie gut hilft die C24 Bank App beim Haushalten?
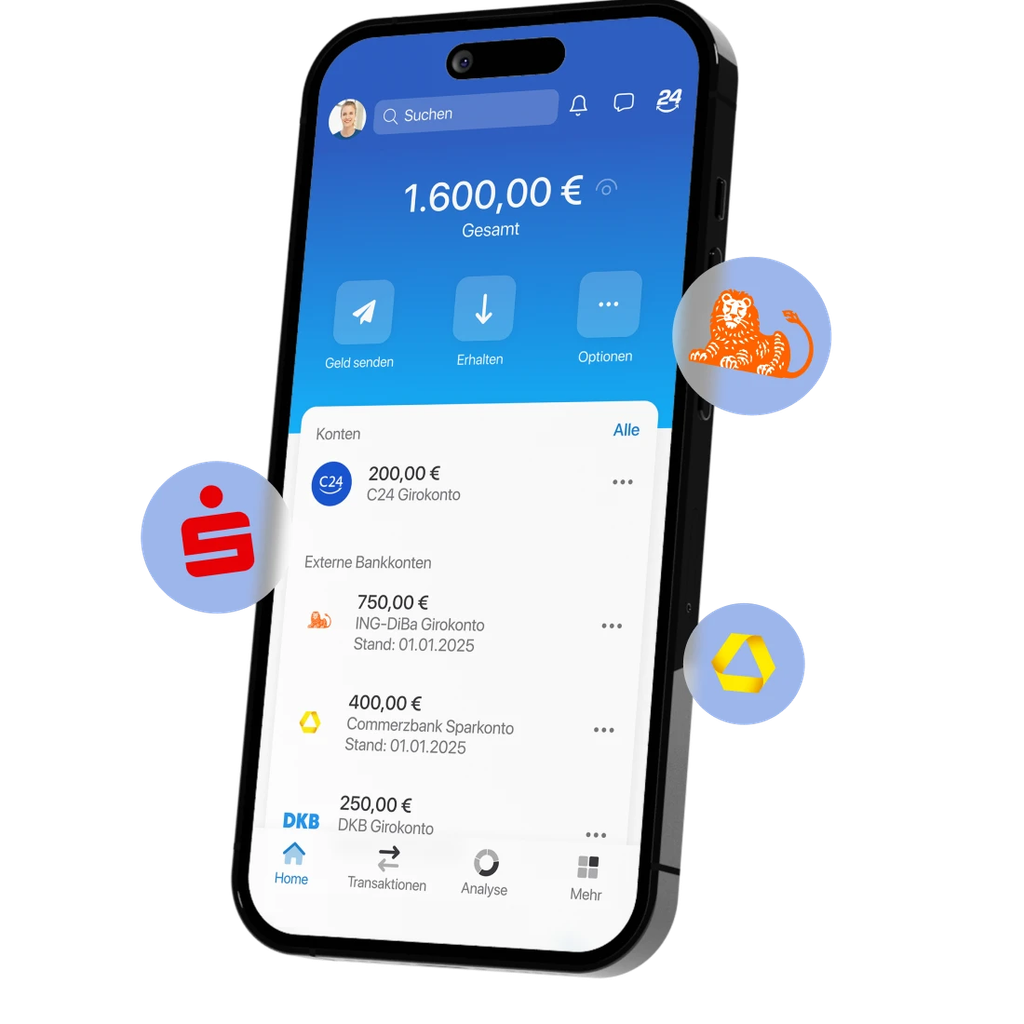
Die Banking-App ist eines der Kernargumente von C24 Bank. Neben klassischen Überweisungen bietet das Konto Funktionen wie Ausgabenanalyse, Budgets, Vertragserkennung, Einkommensverteilung, Aufrundungsregeln und Multibanking. Dadurch kann die App mehr leisten als lediglich den aktuellen Kontostand anzuzeigen und einen gelegentlichen finanziellen Schreckmoment zu liefern. Besonders die automatische Kategorisierung von Einnahmen und Ausgaben kann hilfreich sein, wenn man endlich herausfinden möchte, wohin das Geld zwischen Monatsanfang und Monatsende eigentlich verschwindet. Multibanking ist wiederum praktisch für Menschen, die Konten bei mehreren Banken besitzen und ihre Finanzen zentraler betrachten möchten. Automatische Analysen sind jedoch Hilfsmittel und keine persönliche Finanzberatung. Wer komplexere finanzielle Entscheidungen trifft, sollte sich nicht ausschließlich von einer App-Kategorie leiten lassen.
Für wen lohnt sich C24 Smart besonders?
C24 Smart passt besonders gut zu Menschen, die ihr Girokonto überwiegend digital verwalten und trotzdem nicht auf eine physische Mastercard und girocard verzichten möchten. Die vier Pockets sind attraktiv für strukturierte Sparer, während Ausgabenanalyse und Budgets Nutzern entgegenkommen, die mehr Überblick über ihre monatlichen Finanzen suchen. Für Reisende können die kostenlosen Zahlungen in Fremdwährungen interessant sein, während Cashback und Guthabenzinsen nette Zusatzfunktionen darstellen. Weniger passend könnte das Konto für Menschen sein, die persönlichen Filialservice bevorzugen oder regelmäßig deutlich mehr als vier Bargeldabhebungen pro Monat benötigen. Auch wer möglichst viele Pockets und virtuelle Karten braucht, sollte die kostenpflichtigen Plus- und Max-Modelle mit dem Smartkonto vergleichen. Das kostenlose Konto ist stark ausgestattet, aber eben bewusst nicht die umfangreichste Variante im C24-Angebot.
Ein kostenloses Konto, das erstaunlich wenig nach Basisversion aussieht
Das Interessante an C24 Smart ist weniger eine einzelne spektakuläre Funktion als die Kombination vieler praktischer Extras ohne monatliche Kontoführungsgebühr. Mastercard und girocard, vier Pockets mit eigener IBAN, vier kostenlose Abhebungen pro Monat, Echtzeitüberweisungen, Ausgabenanalyse und derzeit 0,75 Prozent Guthabenzins ergeben ein Paket, das für viele digital orientierte Bankkunden mehr als ausreichend sein dürfte. Wer häufig Bargeld benötigt oder deutlich mehr Unterkonten und virtuelle Karten möchte, sollte die anderen Kontomodelle vergleichen. Für den typischen App-Banking-Nutzer, der seine Finanzen übersichtlich organisieren und möglichst wenige laufende Kontokosten haben möchte, ist das Smart-Modell jedoch besonders interessant. Vor der Eröffnung sollten wie immer die aktuellen Konditionen geprüft werden, denn Zinssätze und einzelne Leistungen können sich ändern. Ein Girokonto ist schließlich eine längerfristige Beziehung. Da darf man ruhig vorher das Kleingedruckte kennenlernen.