
Eine gute Bankkarte sollte im Alltag möglichst wenig Aufmerksamkeit verlangen. Sie soll beim Bäcker funktionieren, online nicht plötzlich Theater machen und im Urlaub keine kleine Gebührenüberraschung hinterlassen. Genau auf diese unkomplizierte Nutzung setzt die C24 Mastercard. Sie gehört zu den Girokontomodellen der C24 Bank und verbindet weltweite Kartenzahlungen, Bargeldabhebungen, mobiles Bezahlen, Cashback und eine enge Verwaltung über die Banking-App. Je nach gewähltem Konto unterscheiden sich Kartendesign, Cashback und die Anzahl kostenloser Abhebungen. Das macht die Karte besonders für Menschen interessant, die fast alles digital erledigen und trotzdem eine physische Mastercard im Portemonnaie haben möchten.
Kann man mit der C24 Mastercard weltweit kostenlos bezahlen?
Mit der C24 Mastercard können Kunden laut C24 weltweit online und im Geschäft bezahlen, ohne dass die Bank eine zusätzliche Fremdwährungsgebühr für Kartenzahlungen berechnet. Das ist besonders interessant für Reisende und Menschen, die regelmäßig bei ausländischen Onlineshops einkaufen. Eine separate Auslandseinsatzgebühr der C24 Bank fällt dabei nicht an. Trotzdem sollte man nicht automatisch davon ausgehen, dass jede Transaktion weltweit komplett frei von zusätzlichen Kosten ist. Händler oder andere beteiligte Zahlungsdienstleister können eigene Umrechnungen beziehungsweise Gebühren anwenden. Besonders bei Kartenterminals im Ausland lohnt es sich häufig, in der lokalen Währung statt in Euro bezahlen zu lassen. Die Karte nimmt also einiges an Gebührenstress aus Reisen, ersetzt aber nicht den kurzen Blick auf das Display, bevor man auf „Bestätigen“ tippt.
Wie viele kostenlose Abhebungen bietet die C24 Mastercard?
Die Zahl der kostenlosen Bargeldabhebungen mit der C24 Mastercard hängt vom Kontomodell ab. Beim kostenlosen Smartkonto sind derzeit vier Abhebungen pro Kalendermonat enthalten, während Plus- und Max-Kunden jeweils 20 kostenlose Abhebungen erhalten. Diese Regel gilt sowohl für Bargeldauszahlungen in Euro als auch in Fremdwährung. Danach berechnet die Bank aktuell zwei Euro pro weiterer Abhebung. Geldautomatenbetreiber können zusätzlich ein eigenes Entgelt verlangen. Für Menschen, die überwiegend mit Karte oder Smartphone zahlen, dürften vier kostenlose Abhebungen im Smart-Modell meist ausreichen. Wer dagegen regelmäßig Bargeld benötigt, sollte Plus und Max genauer vergleichen. Die richtige Karte erkennt man schließlich nicht daran, wie elegant sie aus dem Portemonnaie gleitet, sondern daran, ob sie zum tatsächlichen Zahlungsalltag passt.
Wie funktioniert Cashback mit der C24 Mastercard?
Bei Zahlungen mit der C24 Mastercard werden automatisch Punkte gesammelt, die später beispielsweise als Bargeld genutzt, für Einkäufe eingesetzt oder gespendet werden können. Beim Smartkonto liegt das Basis-Cashback aktuell bei 0,05 Prozent. Plus bietet 0,5 Prozent bis zu einem monatlichen Cashback-Limit und Max 1 Prozent bis zum jeweils angegebenen Limit. Zusätzlich gibt es Aktions-Cashback bei ausgewählten Partnern, das je nach Kontomodell deutlich höher ausfallen kann. Cashback ist ein nettes Extra, sollte aber nicht zur Kaufmotivation werden. Wer 40 Euro zusätzlich ausgibt, um ein paar Punkte mehr zu sammeln, hat die Grundidee von Sparen möglicherweise etwas kreativ interpretiert. Für ohnehin geplante Kartenzahlungen ist die automatische Punktefunktion dagegen angenehm, weil kein zusätzlicher Aufwand nötig ist.
Was unterscheidet die C24 Mastercard bei Smart, Plus und Max?
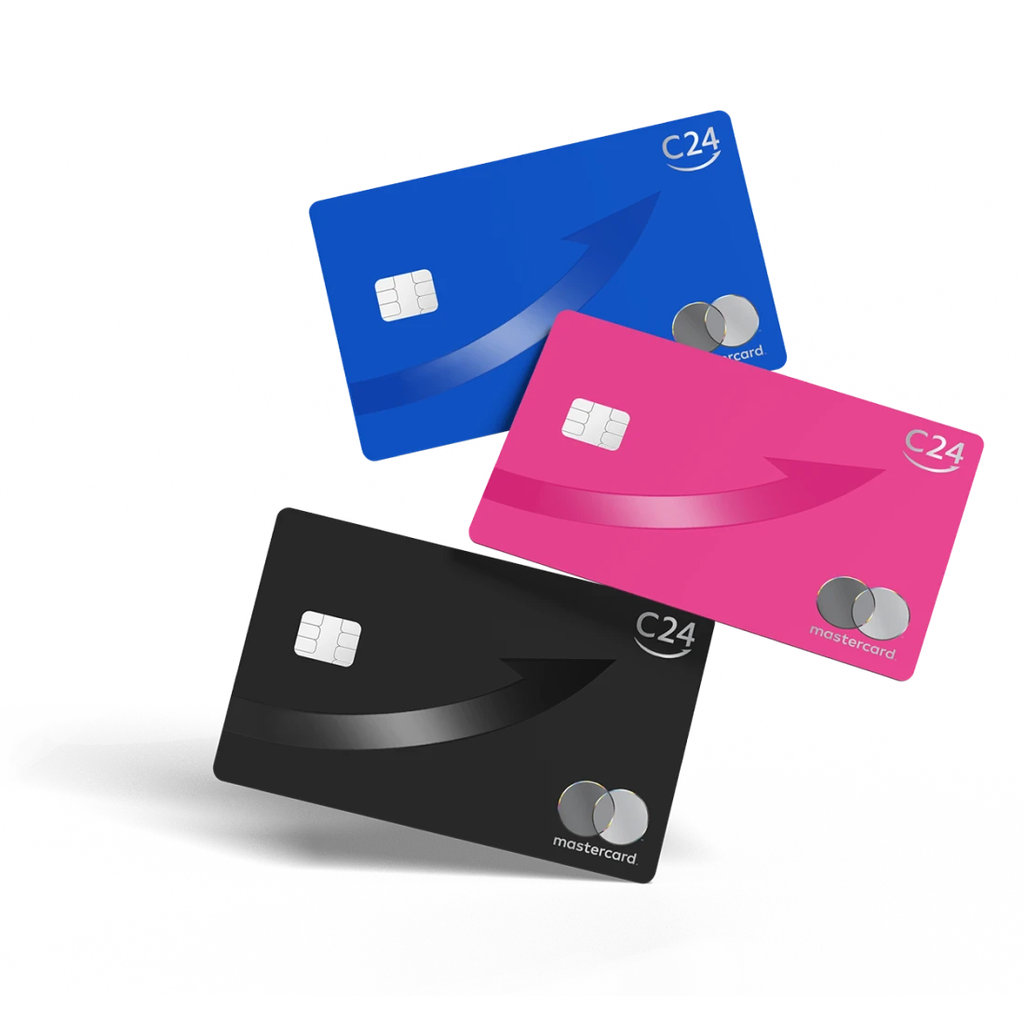
Die grundlegende Kartenfunktion bleibt ähnlich, doch Ausstattung und Extras unterscheiden sich je nach Konto deutlich. Beim Smartkonto erhalten Kunden die C24 Mastercard in einer Standardfarbe, während Plus mehrere Wunschfarben anbietet. Max geht noch einen Schritt weiter und umfasst eine Metall-Mastercard in verschiedenen Farben. Auch Cashback und kostenlose Bargeldabhebungen steigen mit den kostenpflichtigen Modellen. Smart bietet aktuell vier, Plus und Max jeweils 20 kostenlose Abhebungen pro Monat. Der entscheidende Vergleich sollte deshalb nicht lauten „Welche Karte sieht am beeindruckendsten aus?“, sondern „Welche Leistungen nutze ich tatsächlich?“. Für viele Menschen reicht Smart vollkommen aus. Wer häufig Bargeld abhebt oder regelmäßig vom höheren Cashback profitiert, kann dagegen mit Plus oder Max mehr Nutzen aus den Zusatzleistungen ziehen.
Kann man die C24 Mastercard sofort nach Kontoeröffnung nutzen?
Ein praktisches Detail der C24 Mastercard ist, dass Kunden ihre Kartendaten über die C24 Bank App abrufen können, noch bevor die physische Karte per Post angekommen ist. Dadurch lassen sich beispielsweise erste Onlinekäufe durchführen, ohne tagelang den Briefkasten mit der emotionalen Intensität einer Paketverfolgung zu beobachten. Zusätzlich unterstützt C24 mobiles und kontaktloses Bezahlen. Die Karte kann unter anderem mit Google Pay genutzt werden, sofern das jeweilige Gerät und die technischen Voraussetzungen erfüllt sind. Die Bank selbst erhebt laut ihren Bedingungen keine zusätzliche Gebühr für Google Pay. Damit passt die Karte besonders gut zu Menschen, die ihr Smartphone ohnehin als zentrale Banking-Zentrale verwenden. Wer dagegen lieber ausschließlich mit einer physischen Karte arbeitet, kann natürlich weiterhin klassisch bezahlen.
Wie sicher lässt sich die C24 Mastercard über die App verwalten?
Die App-Verwaltung gehört zu den praktischeren Eigenschaften der C24 Mastercard. Kunden erhalten Push-Benachrichtigungen bei Kartentransaktionen und können Kartenlimits direkt in der App verwalten. Die Karte lässt sich bei Bedarf außerdem temporär sperren. Das ist besonders praktisch, wenn das Portemonnaie plötzlich verschwunden scheint und man noch nicht weiß, ob es wirklich verloren gegangen ist oder einfach unter dem Autositz ein neues Leben begonnen hat. Die C24 Bank verfügt über eine deutsche Banklizenz, während Guthaben grundsätzlich der gesetzlichen Einlagensicherung bis 100.000 Euro unterliegen. Diese Einlagensicherung betrifft zwar das Kontoguthaben und nicht einzelne Kartenzahlungen, zeigt aber den regulierten Rahmen, in dem die Bank arbeitet. Für den Alltag zählt vor allem die unmittelbare Kontrolle über Karte und Transaktionen.
Für wen lohnt sich die C24 Mastercard besonders?
Die C24 Mastercard passt besonders gut zu digital orientierten Bankkunden, die häufig mit Karte bezahlen, ihre Finanzen per App verwalten und gelegentlich im Ausland unterwegs sind. Das Smartkonto dürfte für preisbewusste Nutzer interessant sein, die keine monatliche Kontoführungsgebühr möchten und mit vier kostenlosen Abhebungen auskommen. Plus und Max richten sich eher an Menschen, die deutlich häufiger Bargeld benötigen, mehr Cashback nutzen oder Wert auf zusätzliche Kartenoptionen legen. Weniger attraktiv ist das Konzept für Nutzer, die primär eine klassische Filialbank mit persönlichem Schalterservice suchen. Auch wer nahezu alles bar bezahlt, wird einen Teil der Vorteile kaum ausschöpfen. Die Karte ist also kein Universalgewinner, aber für einen modernen, überwiegend bargeldlosen Alltag ausgesprochen sinnvoll aufgestellt.
Eine Karte, die sich angenehm wenig wichtigmacht
Die Stärke der C24 Mastercard liegt in einer Kombination aus unkomplizierter Kartennutzung, weltweiten Zahlungen ohne zusätzliche C24-Fremdwährungsgebühr, kostenlosen Abhebungen im jeweiligen Monatskontingent und automatischem Cashback. Smart ist dabei der überzeugendste Einstieg für Menschen, die ein kostenloses Girokonto mit einer alltagstauglichen Mastercard suchen. Plus lohnt sich eher für intensivere Kartennutzer, während Max mit Metallkarte und höherem Cashback stärker auf Premium-Nutzung setzt. Die Möglichkeit, Kartenlimits per App zu steuern, Push-Benachrichtigungen zu erhalten und Kartendaten bereits vor Ankunft der physischen Karte zu verwenden, passt hervorragend zum digitalen Konzept. Vor der Kontoeröffnung sollten trotzdem immer die aktuellen Konditionen geprüft werden. Denn selbst die cleverste Bankkarte sollte zunächst eines bestehen: den Test, ob ihre Leistungen zum eigenen Alltag passen.